Արհեստական բանականության (ԱԲ) ներուժը կորպորատիվ միջավայրում միշտ կապված է եղել մեկ գրավիչ չափանիշի՝ «արդյունավետության աճի» (lift) հետ։ Երբ ծրագրային ապահովման մատակարարը կամ ներքին արտադրանքի թիմը ներդնում է ԱԲ-ի վրա հիմնված գործառույթ, օրինակ՝ էլփոստի ավտոմատ ամփոփիչ կամ CRM համակարգի տվյալների ավտոմատ լրացում, նրանք անխուսափելիորեն հղում են կատարում դաշտային ցուցատախտակին (dashboard), որը ցույց է տալիս, որ այդ գործառույթից օգտվողները 20%-ով ավելի արդյունավետ են, քան նրանք, ովքեր չեն օգտվում։
Բիզնես ղեկավարների համար սա թվում է ներդրումների վերադարձի (ROI) երաշխավորված ցուցանիշ։ Այն հուշում է, որ հենց տեխնոլոգիան է արդյունավետության շարժիչը։ Սակայն, թվային փոխակերպման մեր նախաձեռնությունները մասշտաբավորելիս, մենք պետք է առերեսվենք մի անհարմար իրողության՝ արդյունավետության աճը, որին ականատես եք լինում, հավանաբար ԱԲ-ի արդյունքը չէ, այլ մի երևույթ, որը հայտնի է որպես ընտրության էֆեկտ (selection effect)։
Ընտրության էֆեկտի թակարդը կորպորատիվ ծրագրաշարերում
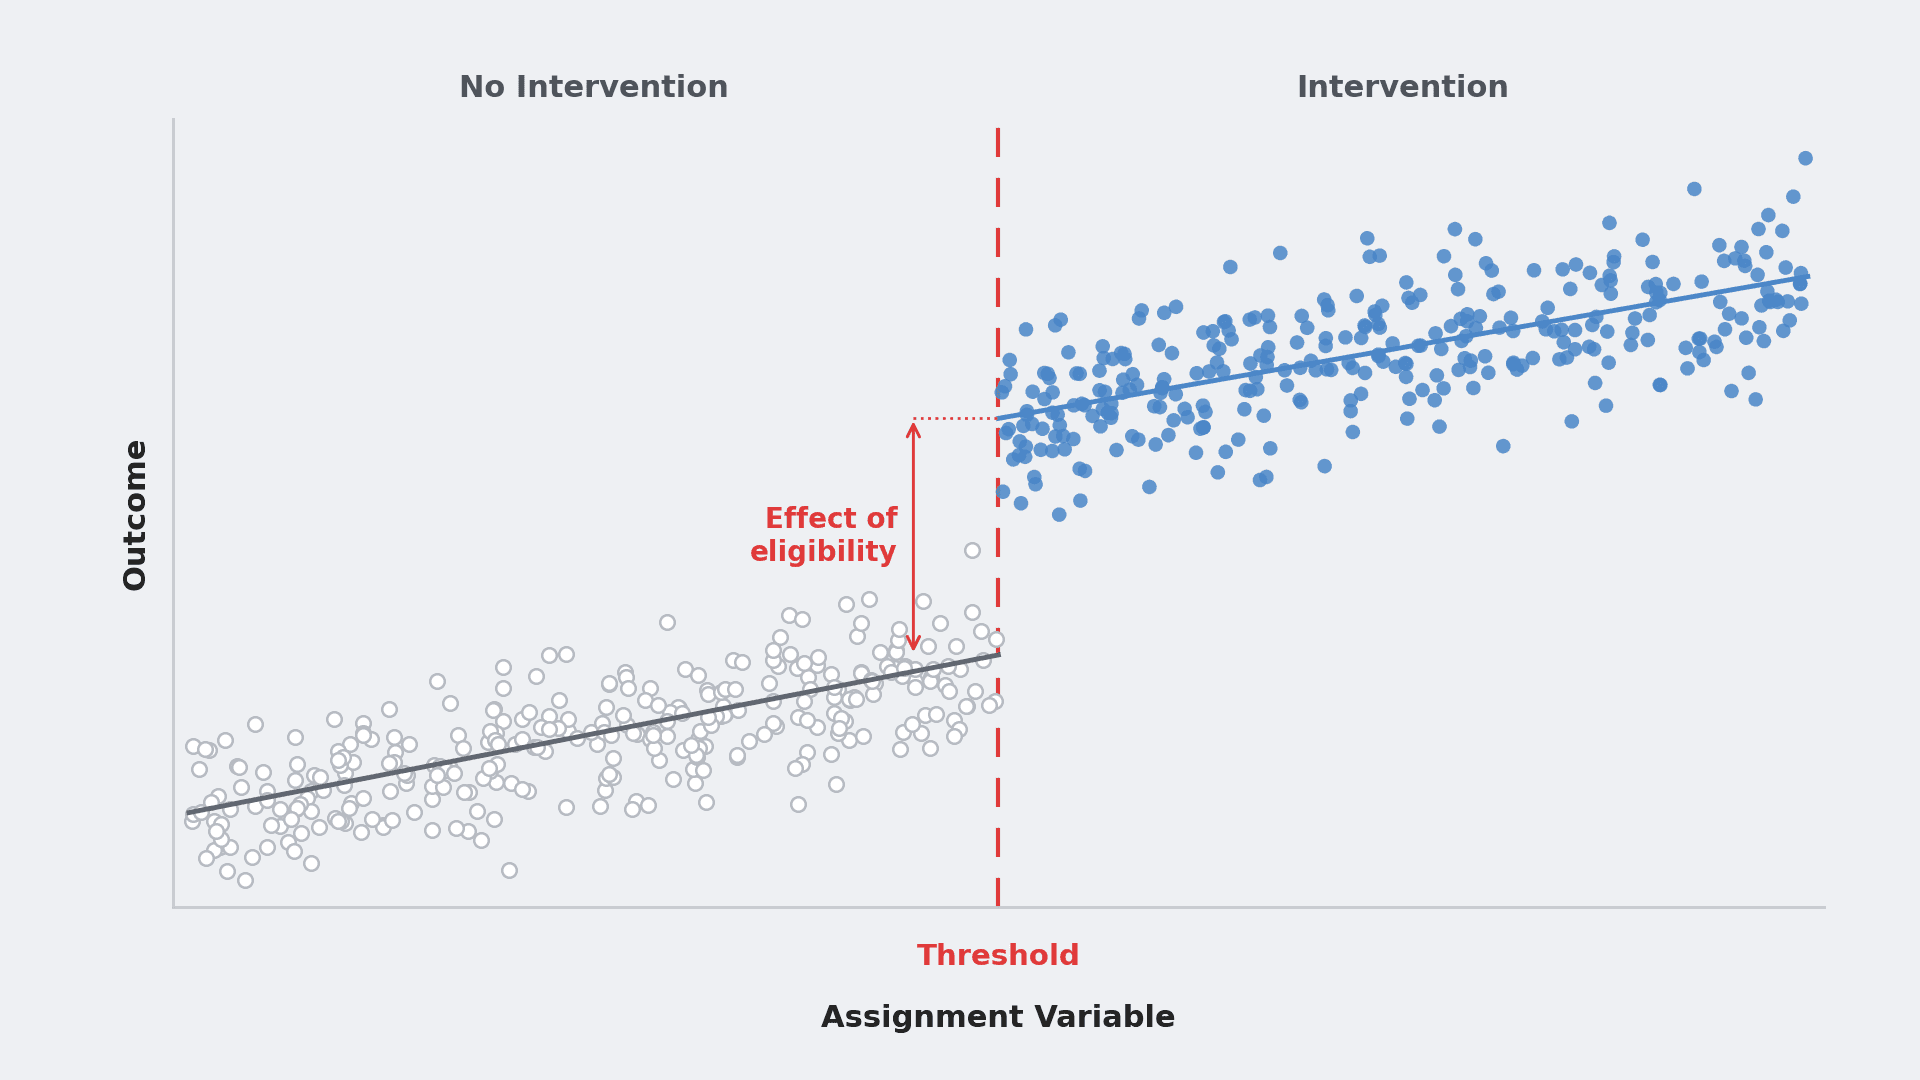
Լաբորատոր պայմաններում հետազոտողներն օգտագործում են պատահականացված վերահսկվող փորձարկումներ (RCT)` փոփոխականի ազդեցությունը մեկուսացնելու համար։ Նրանք վերցնում են աշխատակիցների մի խումբ, կեսին պատահականորեն նշանակում են օգտագործել նոր ԱԲ գործիք, իսկ մյուս կեսին՝ շարունակել աշխատել ձեռքով, այնուհետև համեմատում են արդյունքները։ Բայց կորպորատիվ ծրագրաշարերի իրական աշխարհում ընդունումը գրեթե երբեք պատահական չէ։ Այն պայմանավորված է ընտրությամբ։
Երբ մենք տեղակայում ենք ԱԲ գործակալներ կամ խելացի ավտոմատացման գործիքներ, մենք ապավինում ենք «կամավոր միանալու» (opt-in) մոդելին։ Ձեր ամենաակտիվ օգտատերերը, բարձր արդյունավետություն ցուցաբերող վաճառքի մենեջերները կամ տեխնիկապես ամենահմուտ ծրագրերի ղեկավարները սովորաբար առաջինն են միացնում այդ գործառույթները։ Նրանք «վաղ որդեգրողներն» են, ովքեր մինչ ԱԲ-ի հայտնվելը նույնպես գտնում էին գերազանցության ուղիներ։ Հետևաբար, ձեր նկատած աճը, ըստ էության, ձեր լավագույն աշխատակիցների բնորոշ վարքագծի արտացոլումն է, այլ ոչ թե գործիքի արդյունավետությունը։
Եթե մենք կույր կերպով արդյունավետության այդ 20%-անոց աճը վերագրենք ծրագրաշարին, մենք վտանգում ենք սխալ ռազմավարական ներդրումներ կատարել։ Մենք կարող ենք կրկնապատկել ներդրումները միջակ գործիքի մեջ՝ սխալմամբ նույնականացնելով դրա արդյունավետության աղբյուրը։ Ղեկավարների համար սա ստեղծում է վտանգավոր հետադարձ կապ՝ կապիտալը ուղղվում է «հաղթող» գործառույթներին, որոնք իրականում պարզապես պաշտպանվում են «հաղթող» աշխատակիցների կողմից։
Իրական ազդեցության վերլուծություն դիտողական տվյալների միջոցով
Այս թվացյալ ցուցանիշից անցնելու համար մենք պետք է կորպորատիվ տվյալներին մոտենանք տվյալագետի թերահավատությամբ։ Եթե ձեր կազմակերպությունն անցնում է թվային փոխակերպման, դուք պետք է հաշվի առնեք ընտրության կողմնակալությունը (selection bias)՝ բիզնեսի իրական արժեքը հասկանալու համար։ Ահա թե ինչպես կարող եք սկսել տարանջատել իրական աճը օգտատիրոջ ինքնակամ ընտրությունից.
- Սեգմենտավորում ըստ բազային արդյունավետության. Համեմատեք բարձր արդյունավետություն ունեցողների աշխատանքը գործիքի ներդրումից առաջ և հետո այն բարձր արդյունավետություն ունեցողների հետ, ովքեր դեռ չեն օգտագործում գործիքը։ Սա ցույց կտա, թե արդյոք ԱԲ-ն իրոք արագացնում է նրանց, թե նրանք արդեն իսկ վերընթաց ուղու վրա էին։
- Ժամանակային շարքերի վերլուծություն. Մի դիտեք միայն ընթացիկ պահի կտրվածքը։ Ուսումնասիրեք նույն օգտատերերի խմբի արդյունավետությունը երեք տարբեր փուլերում՝ նախքան ներդրումը, անցումային շրջանում և երկարաժամկետ կայուն վիճակում։
- A/B թեստավորում ԱԲ աշխատանքային հոսքերի համար. Հնարավորության դեպքում սահմանափակեք նոր ավտոմատացման գործառույթների ներդրումը բաժինների պատահական ենթախմբով։ Վերահսկվող ներդրման միջոցով դուք վերացնում եք ինքնակամ ընտրության կողմնակալությունը և տեսնում եք, թե ինչպես է «միջին» օգտատերը աշխատում գործիքի հետ, այլ ոչ թե միայն «խանդավառ» օգտատերը։
- Կողմնակի փոփոխականների վերահսկում. Հաճախ նույն աշխատակիցները, ովքեր ԱԲ-ն վաղ են ներդնում, ստանում են նաև լրացուցիչ վերապատրաստում կամ ղեկավարության ուշադրություն։ Համոզվեք, որ ձեր արդյունավետության չափանիշները չեն աղավաղվում միաժամանակ տեղի ունեցող այլ նախաձեռնությունների պատճառով։
Բիզնեսի համար հետևանքները հսկայական են։ Եթե ԱԲ գործառույթը իսկապես արժեք է ստեղծում, այն պետք է կրճատի բացը ձեր լավագույն կատարողների և միջին օղակի աշխատակիցների միջև՝ ավտոմատացնելով «ձանձրալի» աշխատանքը, որը հետ է պահում պակաս արդյունավետ աշխատակիցներին։ Եթե, սակայն, ներդրումը միայն մեծացնում է բացը ձեր «աստղերի» և մնացածների միջև, ապա դուք արդյունավետությունը չեք մասշտաբավորում, այլ պարզապես ձեր լավագույն աշխատակիցներին տալիս եք մի փոքր ավելի արագ շարժիչ, ինչը կազմակերպության համար ապահովում է ավելի ցածր ընդհանուր ROI:
Դեպի գործնական խելամտություն
Մուտք գործելով մի դարաշրջան, որտեղ ինքնավար աշխատանքային հոսքերը և գեներատիվ ԱԲ-ն դառնում են յուրաքանչյուր CRM և ERP համակարգի հիմքը, արժեքն ապացուցելու ճնշումը միայն կաճի։ CIO-ներից և COO-ներից պահանջվում է հիմնավորել ԱԲ-ի վրա կատարվող ծախսերը, որոնք հաճախ քողարկվում են այս ընտրության էֆեկտով։
Թ